شهدت شركات النفط الكندية قفزة حادة في أرباح التشغيل بلغت نحو 68% بين الربع الأول والثاني من 2026، وفق تقرير صادر عن ديلويت كندا، فيما لم يواكب الإنفاق الرأسمالي هذا الارتفاع، ما أدى إلى اتساع الفجوة بين الأرباح والتوظيف الرأسمالي.
التقرير يشير إلى أن تقلبات أسعار الخام خلال أشهر الصيف، نتيجة الحرب في الشرق الأوسط، لعبت دوراً أساسياً في ربحية القطاع؛ حيث تذبذب خام برنت بين 68 و105 دولارات للبرميل خلال يوليو وأغسطس فقط.
قفزة الأرباح مقابل تباطؤ الإنفاق
بينما أبلغت شركات النفط عن زيادة كبيرة في أرباح التشغيل، أظهرت بيانات النفقات الرأسمالية من إحصاءات كندا ارتفاعاً محدوداً بنحو 7% ليصل إلى 11 مليار دولار في الربع الثاني مقارنة بالأول. هذا الفارق عكس قرار غالبية المنتجين بعدم توسيع برامج الإنفاق طويلة الأجل رغم العوائد الحالية.
حفر مكثّف في مناطق قصيرة الدورة
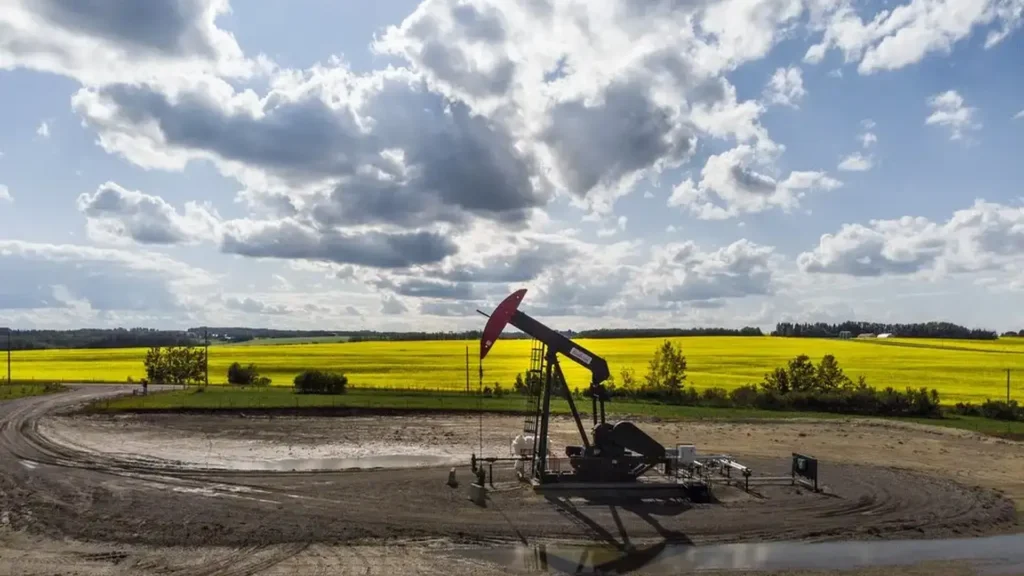
استناداً إلى بيانات عدّادات الحفر التابعة لشركة بيكر هيوز، ارتفعت عمليات الحفر في كندا بنسبة 17% على أساس سنوي خلال الربع الثاني. تركز الشركات على مناطق تقدم اقتصاديات قصيرة الدورة مثل Montney وDuvernay وClearwater بدلاً من الانخراط في مشاريع رأسمالية طويلة الأمد.
ديلويت ترى أن المنتجين يعاملون بيئة الأسعار الراهنة على أنها مؤقتة أو غير مؤكدة، وليست نتيجة تحوّل جذري في العرض والطلب. بالتالي، يوفر ارتفاع الأرباح الحالي عائداً نقدياً من دون دفع لقفزة مقابلة في الإنفاق الرأسمالي.
سجلت أرباح شركات النفط الكندية ارتفاعاً حاداً بفعل تقلبات أسعار الخام، فيما تفضّل الشركات برامج حفر قصيرة الأجل في مناطق مثل مونتني ودوفرناي وكليووتر بدلاً من مشاريع رأسمالية طويلة الأجل.
صفقات وترتيبات استراتيجية
على صعيد الصفقات، أعلن عملاق رمال النفط Cenovus Energy Inc. اتفاقية لشراء شركة Athabasca Oil Corp. بقيمة 5.7 مليار دولار، فيما قالت Suncor Energy Inc. إنها ستبيع بعض ممتلكاتها البحرية في شرق كندا بقيمة 1.2 مليار دولار ضمن تركيز على أعمال رمال النفط الأساسية. ديلويت تعتبر هذه التحركات خطوات تحضيرية لتوجيه محافظ الشركات نحو نمو طويل الأمد.
الغاز الطبيعي والتصدير عبر الساحل الغربي
على جانب الغاز الطبيعي، بقيت الأسعار في ألبرتا منخفضة هذا العام، بمعدلات دون 2 دولار كندي لكل ألف قدم مكعبة، رغم زيادة صادرات الغاز السائل عبر محطة LNG Canada في كيتيمات بريطش كولومبيا، التي دخلت التشغيل منتصف 2025. بلغ متوسط الإنتاج نحو 20 مليار قدم مكعبة يومياً في الربع الثاني، بزيادة تقارب 5% عن نفس الفترة في 2025.
ديلويت وتقييمات قطاعية أخرى تشير إلى أن تصدير الغاز عبر الساحل الغربي ساهم في دعم الطلب وتقليل التقلبات الموسمية التي كانت تضرب أسعار الغاز الألبرتية سابقاً، مما يخلق بنية سوقية أقوى مقارنة بالعام الماضي.
مآلات الإنفاق والأسعار
تتوقع ديلويت تراجع متوسط سعر خام West Texas Intermediate إلى 76.50 دولاراً للبرميل في 2027 بعد متوسط متوقع أعلى في 2026 عند 90 دولاراً. في المقابل، يرى قادة القطاع أن ضغوط المستثمرين خلال السنوات الأخيرة، ولا سيما بعد انهيار الأسعار خلال جائحة كوفيد-19 وبعد أزمة 2014-2015، دفعت الشركات للحفاظ على إنفاق ودين مضبوطين قبل العودة إلى استثمارات أكبر.
بناءً على المؤشرات الحالية، قد يتجه بعض المنتجين إلى مبادرات استثمارية متوسطة إلى طويلة الأجل إذا استقرت بيئة الأسعار وظهرت إشارات واضحة للنمو المستدام في الطلب العالمي.
المصدر: Global News