بدأ سكان تورونتو ومناطق من Southern Ontario تقييم الأضرار التي خلفتها عاصفة 2 سبتمبر/أيلول 2026، وسط تساؤلات بشأن ما إذا كانت وثائق التأمين تغطي أضرار الأمطار والفيضانات والبَرَد والرياح والسيارات المتضررة.
وتختلف الإجابة بحسب نوع الضرر والتغطيات الموجودة فعلًا في وثيقة التأمين. فبعض أضرار العواصف تكون مشمولة عادةً في التأمين الأساسي للمنزل، بينما تتطلب أنواع أخرى من أضرار المياه أو السيارات تغطيات اختيارية إضافية.
تضرر المنزل بسبب الرياح أو البَرَد
أضرار الرياح والبَرَد للمنازل تكون عادةً مشمولة في وثائق التأمين المنزلية القياسية.
وقد يشمل ذلك الأضرار الناتجة عن:
- الرياح القوية.
- البَرَد.
- أغصان أو أشجار تسقط على المنزل.
- أجسام تتطاير بفعل الرياح وتصيب العقار.
- دخول المياه إلى المنزل من فتحة أحدثتها الرياح أو البَرَد بصورة مفاجئة.
لكن الأضرار الموجودة أصلًا قبل العاصفة، أو الناتجة عن التآكل وسوء الصيانة، لا تعامل بالطريقة نفسها.
فعلى سبيل المثال، إذا دخلت المياه من سقف تضرر مباشرة بسبب العاصفة فقد تكون الأضرار الداخلية مشمولة، لكن إذا كانت المشكلة بسبب تآكل قديم أو سوء صيانة للسقف، فقد لا يغطي التأمين إصلاح الجزء المتآكل نفسه.
دخلت مياه الأمطار أو الفيضان إلى المنزل.. هل التأمين يغطيها؟
هنا توجد نقطة مهمة جدًا: ليس كل ضرر بالمياه مشمولًا تلقائيًا في التأمين الأساسي للمنزل.
إذا دخلت المياه إلى العقار بسبب تراكم مياه الأمطار على سطح الأرض أو فيضان خارجي، فغالبًا يحتاج صاحب المنزل إلى تغطية اختيارية تعرف باسم Overland Flood Coverage.
وهذه التغطية متوفرة على نطاق واسع في أونتاريو ، لكن قد تكون لها حدود مالية أو شروط خاصة، وقد لا تكون متاحة لبعض العقارات الموجودة في مناطق ذات مخاطر فيضانات مرتفعة.
وجود تأمين على المنزل لا يعني تلقائيًا أن جميع أضرار المياه الناتجة عن العاصفة مغطاة. أضرار الرياح والبَرَد تكون عادةً ضمن التأمين المنزلي، لكن الفيضانات السطحية وارتداد مياه المجاري وتسرب المياه الجوفية قد تحتاج إلى تغطيات إضافية محددة، لذلك يجب مراجعة وثيقة التأمين قبل افتراض أن الضرر مشمول.
ماذا لو رجعت مياه المجاري إلى Basement؟
إذا كان الضرر سببه Sewer Backup، أي رجوع مياه المجاري إلى Basement أو المنزل، فإن التغطية لا تكون تلقائية عادةً.
يجب أن يكون صاحب المنزل قد اشترى تغطية اختيارية محددة لـ Sewer Backup، وقد يكون لها حد أقصى للتعويض بحسب الوثيقة.
أما المياه الجوفية والتسرب عبر الأرض أو الجدران، فالتغطية تختلف أيضًا بصورة كبيرة من شركة إلى أخرى، وبعض شركات التأمين توفر لها إضافات اختيارية منفصلة أو حزم تغطية للمياه.
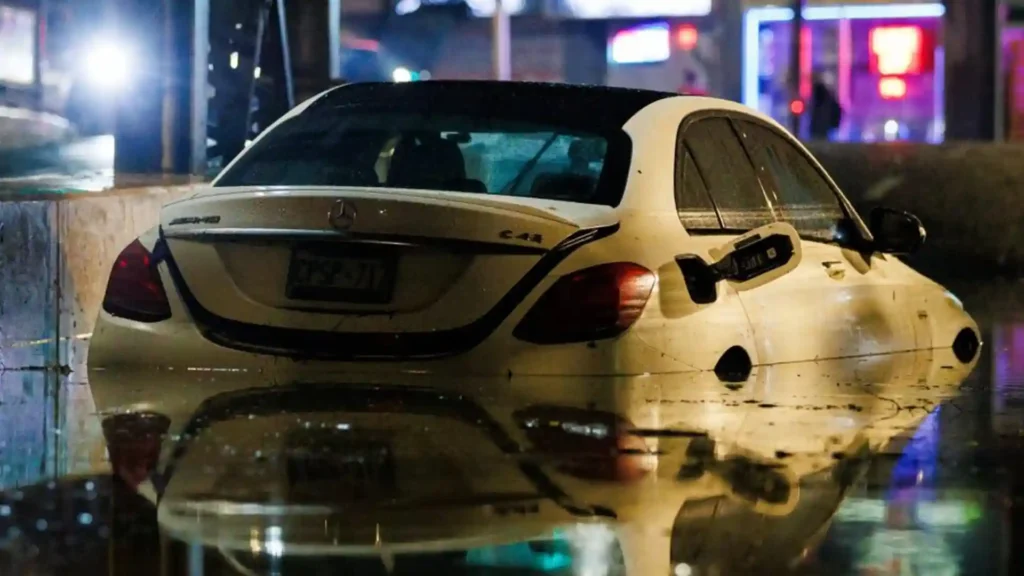
سيارتك تضررت بسبب الفيضان أو البَرَد
وجود تأمين سيارة في أونتاريو لا يعني بالضرورة أن أضرار العاصفة مشمولة.
أضرار السيارة الناتجة عن:
- الفيضان.
- البَرَد.
- الرياح.
- سقوط أجسام أو أغصان عليها.
تكون عادةً مرتبطة بتغطية اختيارية مثل Comprehensive أو All Perils، وليست جزءًا إلزاميًا من جميع وثائق تأمين السيارات.
لذلك يجب مراجعة وثيقة السيارة أو التواصل مع شركة التأمين لمعرفة ما إذا كانت هذه التغطية موجودة.
ماذا تفعل فور اكتشاف الضرر؟
ينصح Insurance Bureau of Canada المتضررين بالبدء بإجراءات المطالبة في أسرع وقت ممكن عندما يصبح المكان آمنًا.
الخطوات العملية هي:
- صوّر جميع الأضرار قبل البدء بالتنظيف أو الإصلاحات الكبيرة.
- اتصل بشركة التأمين أو Broker وأبلغهم بالضرر.
- احتفظ بصور ومقاطع فيديو وأي إثباتات شراء أو فواتير أو ضمانات متوفرة.
- احتفظ بالأغراض المتضررة إلى أن تخبرك شركة التأمين بما يجب فعله، إلا إذا أصبحت تشكل خطرًا صحيًا.
- إذا اضطررت إلى التخلص من أشياء مبللة أو متعفنة، صوّرها أولًا وسجّل ما تخلصت منه.
- احتفظ بجميع فواتير التنظيف والإصلاحات والنفقات المرتبطة بالحادث.
ويقول خبراء التأمين إن بدء المطالبة مبكرًا مهم خصوصًا بعد العواصف الكبيرة، لأن أعداد المطالبات يمكن أن ترتفع بسرعة وتؤدي إلى ضغط على شركات التأمين والمقيّمين.
إذا أصبح المنزل غير صالح للسكن
بعض وثائق تأمين المنازل توفر ما يعرف باسم Additional Living Expenses (ALE).
هذه التغطية قد تساعد في تكاليف السكن المؤقت وبعض المصاريف الإضافية إذا كان المنزل غير قابل للسكن بسبب ضرر مشمول بالتأمين.
لذلك إذا اضطررت إلى فندق أو سكن مؤقت:
- احتفظ بجميع الإيصالات.
- اسأل شركة التأمين فورًا عن Additional Living Expenses.
- تأكد من الحد المالي ومدة التغطية قبل تحمل نفقات كبيرة.
لا تبدأ إصلاحات كبيرة قبل الحديث مع شركة التأمين
يمكن اتخاذ إجراءات عاجلة ومعقولة لمنع تفاقم الضرر، لكن الأفضل التواصل مع شركة التأمين قبل تنفيذ إصلاحات كبيرة أو التخلص من ممتلكات كثيرة.
شركة التأمين قد تحتاج إلى إرسال Claims Adjuster لمعاينة الأضرار وتحديد ما تغطيه الوثيقة وقيمة المطالبة.
وتختلف التغطية والـDeductible وحدود التعويض من وثيقة إلى أخرى، لذلك فإن مجرد تعرض منزلين للضرر نفسه لا يعني بالضرورة أن يحصل صاحبا المنزلين على التعويض نفسه.
ماذا لو لم تكن متأكدًا مما تغطيه وثيقتك؟
يمكن للمقيمين في أونتاريو الذين لديهم أسئلة عامة بشأن التأمين بعد العاصفة التواصل مع Insurance Bureau of Canada على الرقم:
1-844-227-5422
وكان المكتب قد فعّل خدمة مساعدة خاصة بعد عاصفة Southern Ontario لمساعدة السكان في فهم خطوات المطالبات والتغطيات المختلفة.
العاصفة خلفت أمطارًا تجاوزت 100 ملم في بعض المناطق
جاءت هذه الإرشادات بعد العاصفة القوية التي ضربت Southern Ontario في 2 سبتمبر، وجلبت رياحًا قوية وفيضانات وبَرَدًا وانقطاعات واسعة للكهرباء.
وسجلت بعض المناطق أكثر من 100 ملم من الأمطار خلال العاصفة، ما أدى إلى غمر طرق ومركبات ومنازل بالمياه ووقوع أضرار واسعة النطاق.
ولا يزال حجم الخسائر المؤمن عليها من العاصفة قيد التقييم، في وقت دعا فيه قطاع التأمين المتضررين إلى بدء المطالبات في أقرب وقت ممكن وعدم الانتظار إذا كانت لديهم أضرار واضحة.